特斯拉 Q3 财报前瞻:会飞的 Roadster 之后,真正决定股价的是什么
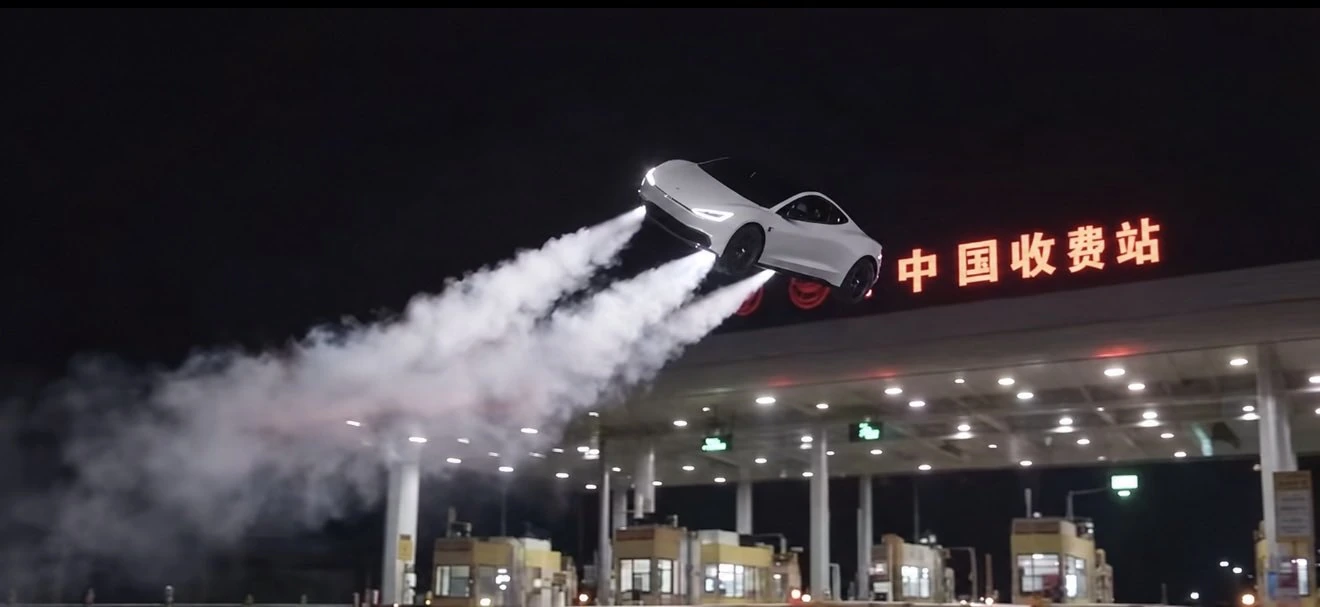
10 月 15 日,特斯拉在德州麦格雷戈的 SpaceX 试验场揭晓了新一代 Roadster:冷气推进器、倒驶爬坡、空中翻转,官方说法是 0–60 mph 可到 1 秒以内,量产目标指向 2028 年。
五天后,也就是北京时间 10 月 22 日凌晨前后,特斯拉要公布的是 Q3 财务结果——那才是市场真正定价的东西。
Roadster 能点燃情绪,很难立刻改写利润表。本文将跳过「会不会飞」的讨论,只谈 Q3 财报里,长期持有者更该盯的几条线索;它不重复站内已经写过的长期价值三层框架,只给你一份临场观察清单。
Roadster 是营销,不是这一季的营收
据 Reuters、CNBC、TechCrunch 等对 10 月 15 日发布会的报道,新 Roadster 分 Performance / Thrust / Rocket 等档位,订金大致在 5 万美元与 25 万美元两档;Rocket 为邀请制,带「完整飞行系统」,且不面向普通上路使用。量产被指向 2028 年——离本季财报还有很远的一段。
更关键的是定位。Musk 此前多次把 Roadster 形容成「small potato」,意思是:对特斯拉整体财务,它挪不动大针。媒体报道里也普遍认为,这更像 Tesla 与 SpaceX 的工程联名秀,以及品牌注意力回收,而不是一条能立刻贡献规模收入的产品线。
所以,若你本周主要因为「会飞的车」去交易股价,你交易的是叙事溢价,不是 Q3 的现金流。
真正该看的三条线:FSD、硬件分层、交付
特斯拉已确认:Q3 财报将于 2026 年 10 月 21 日美股收盘后发布,管理层问答 webcast 约在美中时间下午 4:30(美东 5:30)。交付数字其实已经提前落地——真正未知的是毛利率、经营费用、自由现金流,以及管理层怎么讲 FSD / Robotaxi。
1. FSD / Robotaxi:软件叙事有没有被「落地语言」接住
近几周,FSD(Supervised)v14.3 Lite 正在向 HW3 车型推送(软件版本如 2026.38.5 一带)。官方 release notes 写得很直白:把 HW4 上 v14 的能力蒸馏到 HW3,并补了泊车、离泊、倒车、Arrival Options、Speed Profiles 等体验。
与此同时,多条特斯拉软件跟踪源与 AI 负责人相关表态指向同一条硬边界:HW3 拿不到 FSD v15,也难以走到 unsupervised;v15 面向 HW4 / 后续 AI 芯片,Robotaxi 车队已在跑更高版本。对投资者,这意味着装机结构开始显性分层——老车主的「软件期权」要靠硬件升级路径兑现,而不是无限期的 Lite 分支。
听财报时,不妨只抓三句:
- Robotaxi / unsupervised 的时间表述有没有比上一季更具体,还是继续模糊。
- FSD 付费、订阅、接管率有没有可核对的运营指标,而不是只剩 demo 视频。
- 对 HW3 车主的硬件升级承诺,有没有进度、范围、成本口径。
2. 交付已经报完:量是一回事,赚不赚钱是另一回事
按特斯拉 IR 2026 年 10 月 2 日公告,Q3 产量约 46.4 万辆,交付约 48.7 万辆;其中 Model 3/Y 交付约 47.8 万辆。储能部署 13.7 GWh。
把近四季放在一起看,节奏更清楚:
| 季度 | 产量 | 交付 |
|---|---|---|
| Q4 2025 | 434,358 | 418,227 |
| Q1 2026 | 408,386 | 358,023 |
| Q2 2026 | 451,758 | 480,126 |
| Q3 2026 | 464,391 | 486,532 |
(产量与交付均来自特斯拉各季官方 Production, Deliveries & Deployments 公告。)
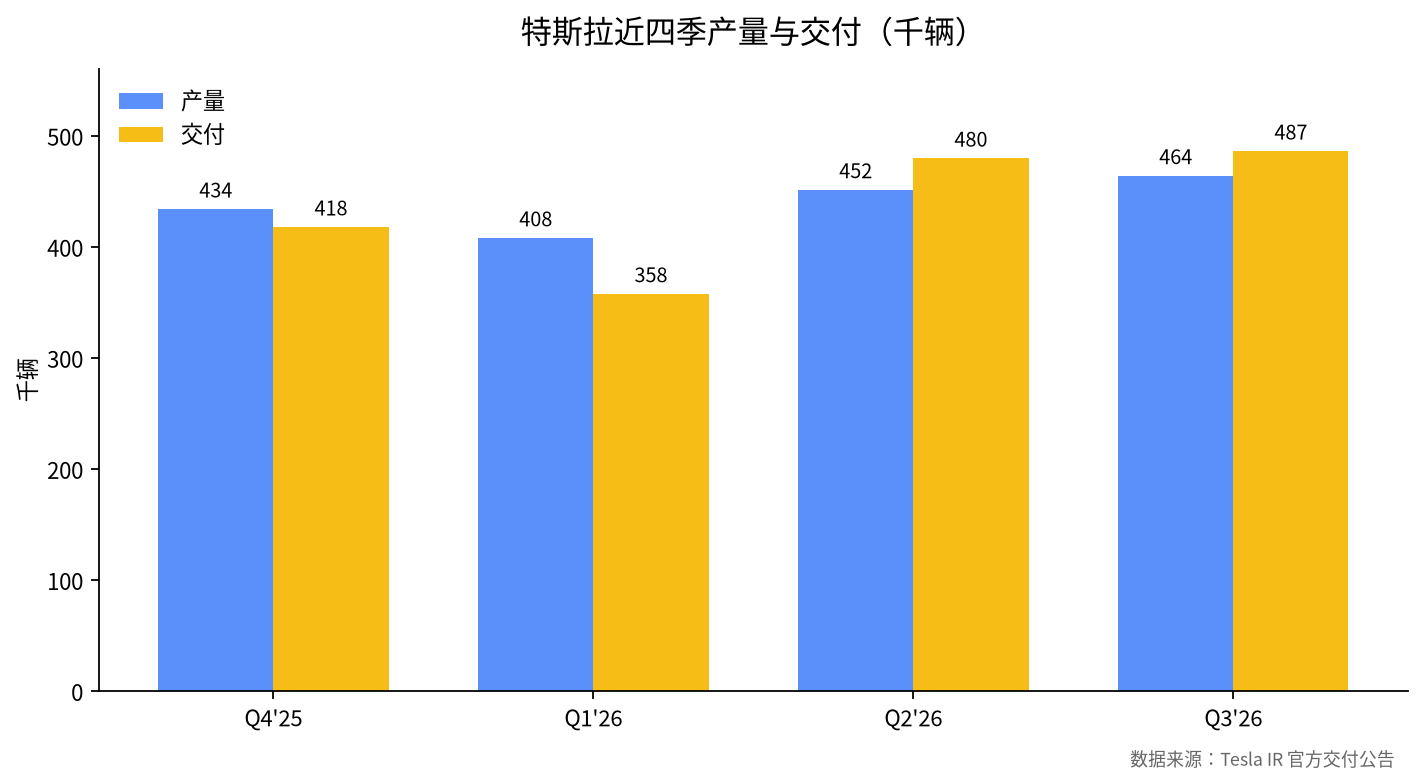
图1|近四季产量与交付(千辆)。Q1 明显偏弱后,Q2、Q3 交付回升到约 48 万辆量级。数据来源:Tesla IR。
交付回升说明需求端或去库存端至少阶段性稳住了。但财报仍要回答:平均售价(ASP)有没有继续被促销压低?汽车毛利率能否稳住?监管积分、能源毛利、经营费用有没有「吃掉」量的改善?
特斯拉自己在交付公告里也写过:交付和储能部署只是两个指标,不能单独当作季度财务结果的代理变量。这句话,值得在看盘前再读一遍。
3. 储能:少被刷屏,却常常更「实」
13.7 GWh 的季度部署,本身已经是很大的规模业务。若汽车端 ASP 与毛利承压,能源侧的贡献会在电话会里被问得更细。对长期持有者,这正好对应站内长期价值文里的「第三层」——只是本篇不展开论证,只提醒:别让 Roadster 把储能挤出注意力。
给长期持有者的 Q3 观察清单
下面不是买卖信号,是一份「听完电话会后,你能对得上号」的核对表。
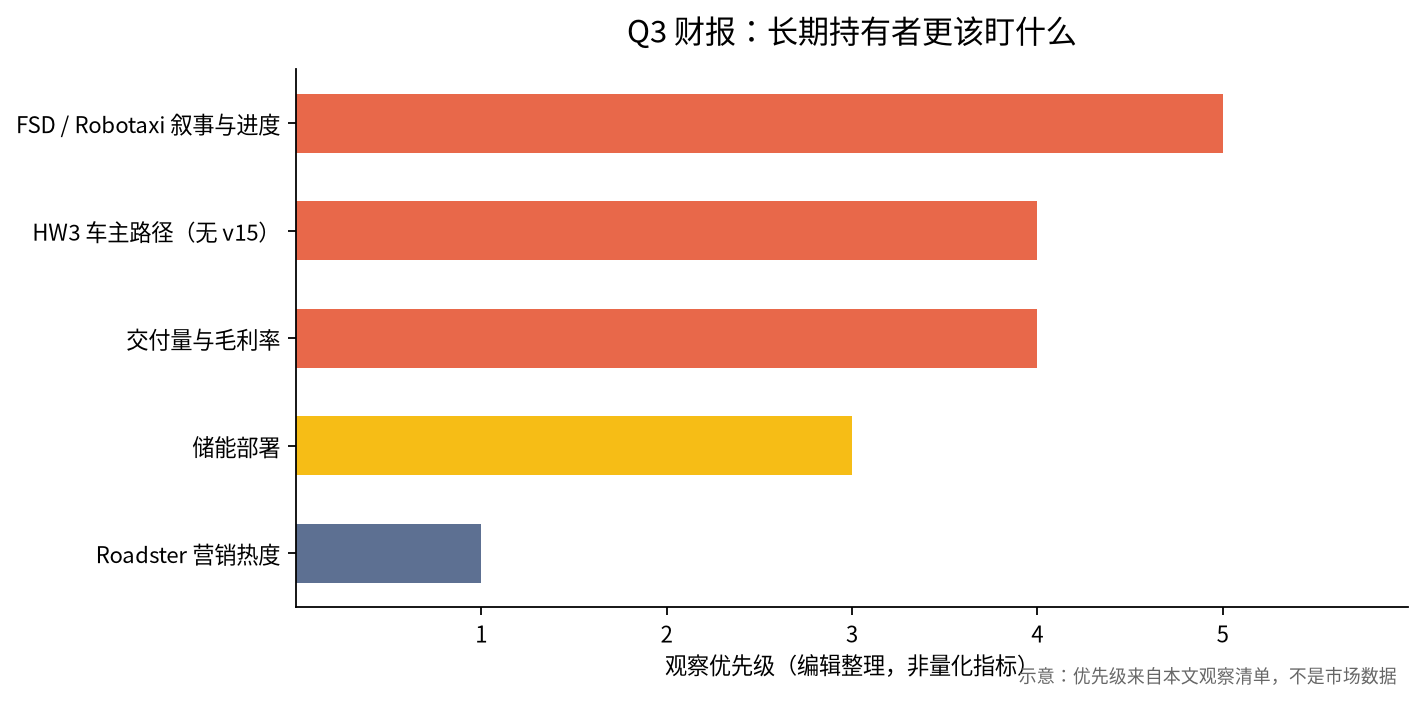
图2|观察优先级示意(编辑整理,不是量化评分)。越靠上,越建议在电话会纪要里优先核对。
- FSD 有没有从 demo 走到可审计的进度。 听关键词:接管率、监管沟通、付费转化、Robotaxi 运营范围。含糊的「很快」不如上一季;具体到城市、里程、安全统计,才算加分。
- HW3 分层会不会变成信任税。 v14 Lite 是安抚,v15 缺席是结构。若升级方案继续拖延,软件估值里要单独扣一块「老车队兑现折扣」。
- 汽车毛利率与 ASP。 交付约 48.7 万很好看,若毛利率继续被价格战咬,股价叙事会迅速从「量稳」切回「赚不动」。
- 自由现金流与费用纪律。 AI 训练、Robotaxi、新车型都烧钱。问一句:增长开支有没有换来可验证的里程碑。
- Roadster 相关表述保持克制。 若管理层花大量时间讲飞行演示,反而说明本季缺硬指标;一笔带过、回到 FSD 与产能,才更像经营层在谈正事。
- 别让单季股价波动改写长期框架。 制造 / 软件 / 能源三层是否互相增强,仍是更长周期的问题;本季最多更新权重,不宜推倒重来。
一周后怎么复盘
财报落地后,可以用三列笔记收尾:
- 证实了什么:哪条指引被数字或原话钉死。
- 仍是叙事的什么:哪句还停留在「正在进展」。
- 需要下季再验的什么:尤其是 HW3 升级与 Robotaxi 商业化。
Roadster 可以继续占热搜。对持仓决策,10 月 21 日晚上那份 update PDF 和 webcast 问答,权重通常更高。
主要参考来源: Tesla IR《Third Quarter 2026 Production, Deliveries & Deployments》(2026-10-02)及过往季度同系列公告;Tesla Q3 2026 财报日程说明;Not a Tesla App / Teslascope 等对 FSD v14.3 Lite 与 HW3/v15 边界的跟踪;Reuters / CNBC / TechCrunch / The Verge 对 2026-10-15 Roadster 发布会的报道。
免责声明:本文仅为个人观点记录,不构成投资建议。